München, 01.10.2026 (JPD) – Frühstücksleistungen sowie die Nutzung von Fitness- und Wellnesseinrichtungen durch Hotelgäste unterliegen nicht dem ermäßigten Umsatzsteuersatz für Beherbergungsleistungen. Das hat der Bundesfinanzhof in drei Urteilen entschieden. Ein Verstoß gegen Unionsrecht liegt nach Auffassung des Gerichts darin nicht.
Für die kurzfristige Vermietung von Wohn- und Schlafräumen gilt nach § 12 Abs. 2 Nr. 11 UStG grundsätzlich ein Umsatzsteuersatz von sieben Prozent. Die Ermäßigung erstreckt sich jedoch nicht auf Leistungen, die nicht unmittelbar der Vermietung dienen – auch dann nicht, wenn sie im Gesamtpreis enthalten sind.
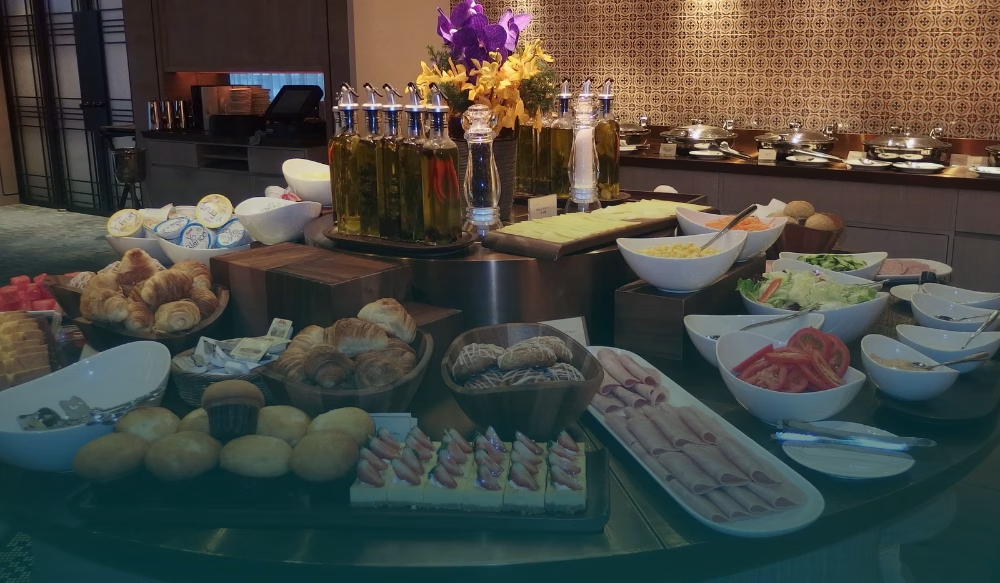
Der BFH entschied deshalb, dass Hotel-Frühstücksleistungen dem Regelsteuersatz unterliegen. Gleiches gilt für die Überlassung von Fitness- und Wellnesseinrichtungen an Hotelgäste.
Differenzierter beurteilte das Gericht die Bereitstellung von Parkplätzen. Stehen diese nicht nur Hotel- und Restaurantgästen, sondern auch der Allgemeinheit frei und unentgeltlich zur Verfügung, liegt nach dem BFH keine gegen Entgelt erbrachte sonstige Leistung vor. In einem weiteren Verfahren muss das Finanzgericht noch klären, wie eine dortige Parkplatzüberlassung steuerlich einzuordnen ist.
Auch hinsichtlich eines WLAN-Zugangs verwies der BFH ein Verfahren zurück. Entscheidend sei unter anderem, ob dieser ausschließlich Hotelgästen oder ebenfalls allgemein zur Verfügung stand.
Die Entscheidungen folgen auf ein Vorabentscheidungsverfahren vor dem Europäischen Gerichtshof. Der EuGH hatte sich im März 2026 mit den unionsrechtlichen Vorgaben für die Besteuerung entsprechender Hotelzusatzleistungen befasst.
Bundesfinanzhof, Urteile vom 21.05.2026 – V R 8/26, V R 10/26 und V R 11/26